KOBRA ETKİSİ
Bu Makaleyi Dinleyin
- Cemal Akkuş
- Siyasal Politikalar
- 10 Ekim 2026
-

-

-


TÜRKİYE’DE İYİ NİYETLİ DÜZENLEMELER NASIL TERS TEŞVİK ÜRETİYOR?
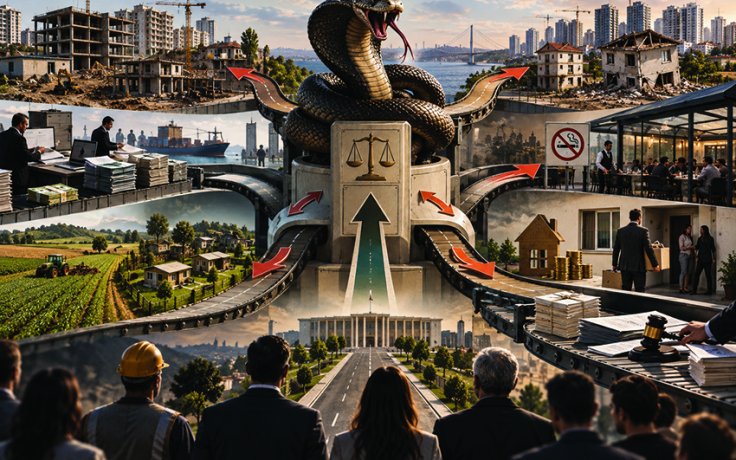
Kamu politikaları ve iktisat literatüründe "Kobra Etkisi" ya da "ters teşvik", mevcut bir toplumsal, hukuki veya ekonomik sorunu çözmek amacıyla kurgulanan iyi niyetli yasal düzenlemelerin, tasarım aşamasındaki hatalar veya rasyonel aktörlerin adaptasyon süreçleri nedeniyle sorunu çözmek yerine daha da derinleştirmesi veya daha büyük krizlere yol açması durumunu ifade eder. Kavramın tarihsel kökeni, İngiliz sömürge yönetimi altındaki Hindistan'ın Delhi şehrinde yaşanan kobra yılanı salgınına dayanmaktadır. Sömürge yönetimi, kobra popülasyonunu azaltmak amacıyla ölü kobra getiren vatandaşlara nakdi ödül (teşvik) vermeye başlamıştır. İlk aşamada başarılı görünen bu uygulama, gelir odaklı hareket eden yerel halkın sırf ödülü alabilmek için evlerinde kobra yetiştirmeye (ters teşvik) başlamasıyla amacından sapmıştır. Durumu fark eden yönetimin ödül sistemini iptal etmesi üzerine, üreticiler ellerinde kalan ve ekonomik değeri kalmayan kobraları doğaya salmış; sonuç olarak Delhi'deki kobra popülasyonu düzenleme öncesi dönemin çok üzerine çıkmıştır.
Bu tarihsel örnek, "kaş yapayım derken göz çıkarmak" deyimiyle de açıklanan, kuralların tasarımı esnasında insan davranışlarının statik kabul edilmesinin yol açtığı yapısal sapmaları simgeler. Türkiye’nin idari ve hukuki tarihi; makro-ekonomik teşviklerden imar rejimine, tarım arazilerinin korunmasından halk sağlığı düzenlemelerine kadar geniş bir yelpazede kobra etkisinin klasik örnekleriyle doludur. Kamu otoriteleri tarafından alınan kararların, menfaatçi insanlar, çıkar grupları, siyasiler ve bürokrasi tarafından nasıl istismar edildiği, kuraldan kaçınma mekanizmaları çerçevesinde verilerle incelenmeyi gerektirmektedir.
İhracat Teşvikleri ve Vergi İadelerinde Hayali İhracat
Türkiye'nin dışa açık büyüme modeline geçiş yaptığı 1980'li yıllarda, kronik döviz darboğazını aşmak ve ihracatı teşvik etmek amacıyla kurgulanan finansal teşvikler, kobra etkisinin Türkiye'deki ilk ve en belirgin finansal tezahürlerinden biri olmuştur. Turgut Özal liderliğindeki hükümet, kalkınmayı finanse edebilmek amacıyla yurt dışındaki (özellikle İsviçre bankalarındaki) kayıt dışı veya "gri" sermayeyi ülkeye çekmek için bir model geliştirmiştir.
Geliştirilen modelde, İsviçre’deki kayıt dışı fonların Türkiye’ye "ihracat geliri" maskesi altında sokulması hedeflenmiştir. Bu doğrultuda Lübnanlı banker Muhammed Şekerciyan ile görüşülmüş ve gri paranın Türkiye'ye çekilmesi için yasal güvenlik ve teşvik talep edilmiştir. Bu dönemde ihracatın artırılması amacıyla vergi iadesi ve çeşitli mali teşvikler uygulanmıştır. Ancak 1985 öncesindeki ihracat teşviklerini KDV iadesi olarak adlandırmamak gerekir. İhracatta vergi iadesi uygulamaları ile daha sonra yürürlüğe giren ihracatta KDV iadesi, farklı hukuki ve mali mekanizmalardır. Ayrıca 1983 yılı başında, 30 milyon ABD dolarını aşan ihracata sıfırdan başlayarak yüzde on ek vergi iadesi verilmesi gibi ek teşvikler de yürürlüğe konulmuştur. 1985 yılında Katma Değer Vergisi'nin kabul edilmesinin ardından vatandaşlar, ödedikleri verginin bir kısmını geri alabilmek için vergi iadesi uygulamasıyla tanışmıştır.
Ancak bu teşvik yapısı, fiziki üretime dayanmayan, sadece evrak üzerinde gerçekleşen "hayali ihracat" mekanizmasını doğurmuştur. Sistem iki yıl içinde sürdürülemez bir fark ticareti sarmalına dönüşerek çökmüştür. Artık dışarıdan yeni sermaye getirilmemesine rağmen Hazine'den yüksek oranlarda KDV iadesi alınmaya devam edilmiştir. Elindeki 1 milyon doları alan bir kişi, bu parayı 50 defa yurt dışına gönderip 50 defa geri getirmekte ve bu hayali döngü sayesinde toplamda 50 milyon dolarlık vergi iadesi alabilmektedir. Bu işlerin en yoğun yapıldığı yerler İstanbul, Mersin ve Gaziantep olmuş, Kilis ise süreçte kilit bir rol oynamıştır.
Dönemin Hazine ve Kambiyo Kontrolörleri raporlarına göre hayali ihracatın kilit ismi, berberlikten başlayıp Türkiye'nin en büyük döviz indirmecilerinden biri haline gelen ve "Berber Yaşar" olarak bilinen Yaşar Aktürk olmuştur. Berber Yaşar, Türkiye'de yastık altında duran tonlarca altını toplayıp İsviçre'ye kaçırmış, karşılığında getirdiği dövizlerle hayali ihracatçıların taahhütlerini kapatarak bu işlemler üzerinden kendi komisyonunu almıştır.
Hayali ihracat, sonraki dönemlerde de organize suç örgütleri tarafından rafine edilerek kullanılmaya devam etmiştir. Bu yöntemde değeri oldukça düşük olan bir mal, gümrükte belli niteliklere sahip değerli bir mal gibi gösterilmektedir.
Devlet, bu yapısal suiistimali engellemek amacıyla 2010 yılı Ocak ayından itibaren KDV İadesi Risk Analiz (KDVİRA) Sistemi'ni hayata geçirmiştir. KDVİRA sistemi, mükelleflerin iadeye esas teşkil eden belgelerini İnternet Vergi Dairesi üzerinden Gelir İdaresi Başkanlığı sistemine aktarmasını sağlayarak, idarenin tüm aşamaları elektronik ortamda çapraz kontrol ve risk analizine tabi tutmasına imkan tanımıştır.
İmar Yasaları, İmar Afları ve Felakete Zemin Hazırlayan Beyan Esası
Türkiye’de kamu otoritesinin düzenleyici rolünün en ağır insani ve ekonomik faturalarla karşılaştığı alan imar rejimidir. Türk Ceza Kanunu'nun (TCK) 184. maddesi, "İmar kirliliğine neden olma suçu" başlığı altında, yapı ruhsatı alınmadan veya alınan ruhsata aykırı olarak bina yapan veya yaptıran kişileri bir yıldan beş yıla kadar hapis cezası ile cezalandırmayı öngörmektedir. Kanun sadece ruhsatsız bina yapmayı değil, yapı kullanma izni alınmamış binalarda sınai faaliyete müsaade edilmesini (iki yıldan beş yıla kadar hapis) ve ruhsatsız şantiyelere altyapı bağlantısı sağlanmasını da cezai yaptırıma bağlamıştır. TCK 184/5 maddesinde ise etkin pişmanlık gösterilerek yapının imar planına uygun hale getirilmesi durumunda cezanın tüm sonuçlarıyla ortadan kalkacağı hüküm altına alınmıştır.
Bu cezai yaptırımlara rağmen, Siyasi iktidarlar tarafından seçim dönemlerinde çıkarılan sistematik imar afları, mülk sahiplerinde sürekli bir af beklentisi yaratarak kaçak yapılaşmayı doğrudan teşvik etmiştir. Ak Parti iktidarları döneminde irili ufaklı 8 kez imar affı çıkarılmıştır. Bunların en büyüğü, 2018 yılında gerçekleştirilen ve kamuoyuna "İmar Barışı" olarak sunulan düzenlemedir. Bu kapsamda, 31 Aralık 2017 tarihinden önce yapılmış kaçak yapılar için vatandaşların başvurusu ve harç ödemesi karşılığında "Yapı Kayıt Belgesi" verilmiştir.
Bu düzenlemenin yarattığı kobra etkisinin temel kaynağı, fenni denetimlerin ve mühendislik hizmetlerinin tamamen bypass edilerek binanın depreme dayanıklılık sorumluluğunun mülk sahibinin tek taraflı beyanına bırakılması olmuştur. Nitekim 6 Haziran 2018 tarihli İmar Barışı Yönetmeliği'nin 9. maddesi, yapının fen ve sanat normlarına aykırılığı ile depreme dayanıklılığı hususundaki tüm sorumluluğu doğrudan yapı malikine yüklemiştir. Aynı dönemde, 2 Mayıs 2018 tarihinde yeni Yapı Ruhsatı Formu Standardı yürürlüğe girerek yapı ruhsatlarındaki mühendis imza bölümü kaldırılmış, bu durum yapı üretim sürecinde fenni denetimsizliğe yasal zemin hazırlamıştır. Yaklaşık 10 milyona yakın başvuru yapılmış ve devlet kasasında 26 milyar TL kaynak toplanmıştır. Ancak, kaçak çıkılan katlar ve taşıyıcı sisteme yapılan müdahaleler denetlenmeksizin ruhsatlandırılmıştır.
Bu imar aflarıyla koruma altına alınan denetimsiz yapı stoku, 6 Şubat 2023 tarihinde gerçekleşen Kahramanmaraş merkezli depremlerde tarihi bir felakete yol açmıştır. Deprem, binaların yasal af belgesi olup olmadığına bakmaksızın on binlerce yapıyı yıkmıştır. Yapılan teknik incelemeler ve akademik raporlar, binaların 1998 Deprem Yönetmeliği standartlarına uygun inşa edilmiş olması ve imar barışına sığınarak taşıyıcı sistemlere kaçak müdahaleler yapılmaması durumunda, bu şiddetteki bir depremde dahi tamamen çökmelerinin beklenmediğini açıkça ortaya koymuştur.
Bu ağır tecrübe neticesinde, devlet afet riski nedeniyle imar affı kapısını tamamen kapatmak zorunda kalmıştır. 2026 yılı itibarıyla yürürlüğe giren yeni güvenlik paradigmasında, kamu maliyesi tarihindeki en büyük doğrudan sübvansiyon paketleri devreye sokulmuştur. Yeni kentsel dönüşüm teşviklerinden faydalanabilmek için yapının mutlaka 1 Nisan 2023 tarihinden önce ruhsatlandırılmış olması şartı getirilmiştir. Ayrıca, kontrolsüz yoğunluk artışını engellemek amacıyla yeni inşa edilecek projedeki toplam inşaat alanının, mevcut yapının 1.5 katını aşamayacağı kuralı yürürlüğe konulmuştur.
Tarım Arazileri Düzenlemelerinden Hobi Evlerine Sıçrayan İmar Sızıntısı
Türkiye'de tarım arazilerinin korunması ve tarımsal üretimin sürdürülebilirliğinin sağlanması amacıyla yürürlüğe konulan 5403 sayılı Toprak Koruma ve Arazi Kullanımı Kanunu, katı yasaklayıcı kuralların gayrimenkul piyasası tarafından nasıl bir kobra etkisine dönüştürüldüğünü gösteren bir diğer örnektir.
5403 sayılı Kanun ve ilgili yönetmelikler, dikili tarım arazilerinin minimum 5.000 metrekarelik sınırın altında bölünmesini (ifraz edilmesini) kesin olarak yasaklamıştır. Bu yasal engeli aşmak ve tarım dışı konut talebini karşılamak isteyen emlak sektörü ile menfaat odaklı tüketiciler, "Konut Yapı Kooperatifi" modelini bir kuraldan kaçınma aracı olarak kullanmışlardır.
Girişimciler büyük ölçekli imar planı bulunmayan tarım arazilerini satın alarak tapuyu müstakil olarak kooperatif adına tescil ettirmektedir. Tapuda tek parça olarak görünen bu arazi, kooperatif ana sözleşmesi ve yönetim kurulu kararlarıyla fiili olarak 300-500 metrekarelik sanal paylara bölünmekte ve her bir pay bir kooperatif ortaklığı olarak satılmaktadır. Bu yöntemle, kooperatiflerin konut açığını kapatmaya yönelik yasal varlık gerekçeleri suiistimal edilerek, tarım arazilerinin amacı dışında pazarlanması sağlanmıştır. Ayrıca vergi boyutuyla, kooperatif tarafından satın alınan tarlanın hobi bahçesi olarak üyelere kullandırılması Katma Değer Vergisi’ne tabi olup kooperatif nezdinde vergilendirilmesi gerekmektedir; ancak uygulamada bu kazançlar genellikle mali denetimlerden kaçırılmıştır.
Hobi bahçesi adıyla satılan bu alanlarda hissedarlar, kendilerine tahsis edilen parsellerin etrafını tel örgüler ve direklerle çevirmekte, izinsiz yollar açmakta ve üzerlerine betonarme veya prefabrik yapılar inşa etmektedir. Bu durum, ticari tarım yapan çiftçilerin tarlalara erişimini sınırlamakta, üretim maliyetlerini artırmakta ve tarımsal verimliliği düşürmektedir. Ayrıca hafriyat atıklarının tarım toprağına dökülmesi ve yoğun altyapı eksikliği toprak kalitesini bozmaktadır.
Hobi bahçesi sahiplerinin önemli bir kısmının yüksek gelir grubuna mensup, eğitimli ve sosyal sermayesi güçlü bireylerden oluşması, uygulanan idari para cezalarının etkisiz kalmasına yol açmıştır. Vatandaşlar buralara yaptıkları kaçak yapıların ardından imar affı beklentisine girerek statükoyu korumuşlardır.
4207 Sayılı Tütün Kontrolü Kanunu ve "Açılır-Kapanır" Mekân Sınırları
Halk sağlığını korumak ve pasif içiciliği önlemek amacıyla yürürlüğe konulan tütün kontrolü yasaları, kobra etkisinin mekânsal mimariyi nasıl dönüştürdüğünü gösteren önemli bir alandır. Türkiye, tütün kontrolü amacıyla ilk yasal düzenlemesini Dünya Sağlık Örgütü Tütün Kontrolü Çerçeve Sözleşmesi’nden sekiz yıl önce, 1996 yılında 4207 sayılı Kanun ile yapmıştır. 2008 ve 2009 yıllarında yapılan kapsamlı değişikliklerle, evler dışındaki neredeyse tüm kapalı alanlarda tütün ürünlerinin kullanımı tamamen yasaklanmıştır.
Yasanın getirdiği katı yasaklar karşısında müşteri kaybetmek istemeyen kafe, restoran ve bar işletmeleri, yasadaki "kapalı alan" tanımının dışına çıkabilmek için mimari inovasyonlara yönelmişlerdir. Bu doğrultuda, tavanı motorlu tente (pergola) sistemleriyle açılır-kapanır hale getirilen, yan yüzeyleri ise katlanır cam paneller veya akrilik brandalarla kapatılabilen yarı-açık mekânlar tasarlanmıştır. İşletmeler, tavanı veya yanları açabildikleri gerekçesiyle bu alanların "açık alan" statüsünde olduğunu savunarak müşterilerine sigara içme serbestisi sunmuşlardır.
Ancak pratikte, özellikle soğuk hava şartlarında bu sistemlerin tavan ve yan panelleri tamamen kapalı tutulmuş; bu da mekân içindeki duman yoğunluğunu geleneksel kapalı alanların dahi üzerine çıkararak pasif içicilik riskini katlamıştır. Halk sağlığı hedefiyle yola çıkan yasa, mekânların fiziksel olarak daha havasız ve duman altı hale gelmesiyle sonuçlanan bir kobra etkisi yaratmıştır.
İdari Yaptırımlar ve Tekerrür Mekanizması
Bu kuraldan kaçınma yöntemini engellemek amacıyla Başbakanlık (2009/13) ve Sağlık Bakanlığı (2009/44) genelgeler yayımlayarak kapalı alan tanımına açıklık getirmiştir. Bu genelgelere göre, tavanı veya yan yüzeyleri ya da her ikisi birden açılır-kapanır bir düzeneğe sahip olan mekânlar, tavan veya yan yüzeyleri açık tutulsa dahi yasal olarak "kapalı alan" mahiyetinde kabul edilmiştir.
Okul öncesi eğitim kurumları ve eğitim binalarının açık alanlarında dahi tütün kullanımı kesinlikle yasaklanmış olup, buralarda "özel mülk" veya "şahsi alan" savunması geçerli kabul edilmemektedir. Apartmanların merdiven boşluğu ve asansör gibi kapalı ortak kullanım alanları da Kabahatler Kanunu'nun 39. maddesi gereğince yasak kapsamındadır.
Toplu Taşıma ve Servis Araçları: Şoför dahil araç içerisinde sigara içilmesi yasak olup, "Sigara İçilmez" levhası asılması zorunludur. Araçların kapılarının otomatik açılır-kapanır olması ve fabrika çıkışı dışında ek donanım barındırmaması gibi şartlar da denetim kapsamındadır.
Konut Kiralarında Artış Sınırı ve Kiracı Değişimi Teşviki
Türkiye’de 2022 yılında getirilen ve süresi 1 Temmuz 2024’e kadar uzatılan yüzde 25 kira artış sınırı, yenilenen konut kira sözleşmelerinde mevcut kiracıları yüksek artışlardan korumayı amaçlamıştır. Ancak mevcut sözleşmeler ile yeni kiralamalar arasındaki fiyat farkının büyümesi, ev sahipleri açısından mevcut kiracının ayrılmasını ve konutun yeni bir kiracıya verilmesini daha cazip hale getirebilecek bir teşvik oluşturmuştur.
Buradaki ters teşvik riski, kiracıyı koruma amacıyla getirilen bir sınırlamanın kiracı değişimini ekonomik açıdan daha cazip hale getirebilmesidir. Bu nedenle kira politikaları, mevcut kiracıların korunması, yeni kiralamalar ve konut arzı birlikte değerlendirilerek tasarlanmalıdır.
Vergi Yapılandırmaları ve Af Beklentisi
Vergi ve diğer kamu alacaklarının yeniden yapılandırılması, birikmiş borçların tahsilini kolaylaştırmayı ve ödeme güçlüğü yaşayan mükelleflere imkân sağlamayı amaçlamaktadır.
Burada da ters teşvik riski, mükelleflerin gelecekte yeniden benzer kolaylıklar sağlanacağını düşünerek ödemelerini erteleyebilmesidir. Yapılandırma beklentisinin güçlenmesi, zamanında ödeme yapmamanın beklenen maliyetini azaltabilir ve düzenli ödeme yapanların sistemin adaletine ilişkin güvenini zayıflatabilir. Bununla birlikte gerçek ödeme güçlüğü ile gelecekteki kolaylıkları bekleyen stratejik erteleme ayrılmalıdır. Politika tasarımında, zor durumdaki mükelleflere ödeme imkânı sağlanırken sürekli yeni af beklentisi yaratılmaması önem taşımaktadır.
Kuraldan Kaçınma Şartlarının Analizi
Türkiye'de incelenen farklı sektörlerdeki kamusal düzenlemelerin başarısızlığı, kuralların konulması ve uygulanması süreçlerinde belirli yapısal ve davranışsal şartların bir araya gelmesiyle açıklanabilir. Kural koyucuların düzenleme yaparken göz ardı ettiği bu şartlar, kuralların etkililiğini ortadan kaldıran temel dinamikleri oluşturmaktadır.
1. Ahlaki Tehlike ve Bilgi Asimetrisi
Kural koyucu ile kurala uymakla yükümlü olan aktörler arasındaki bilgi asimetrisi, denetim maliyetlerini artırmaktadır. İmar Barışı uygulamasında binanın depreme dayanıklılığının fenni bir kontrole tabi tutulmaksızın sadece malikin beyanına bırakılması ya da KDV iadelerinde gümrükteki fiziki muayene yetersizliği nedeniyle sadece kağıt üzerindeki fatura beyanlarının esas alınması ahlaki tehlikeyi büyütmüştür. Denetimlerin teknolojik ve bağımsız araçlarla desteklenmediği her durumda, çıkarcı aktörler kendi çıkarları doğrultusunda yanlış beyanda bulunmayı tercih etmektedir.
2. İnandırıcı Tehdit Noksanlığı ve Af Sürdürülebilirliği
Bir yasal kuralın caydırıcı olabilmesi, ihlal durumunda uygulanacak cezanın kesinliği ve kaçınılmazlığına bağlıdır. Türkiye'de imar, vergi ve tarım mevzuatında sıkça uygulanan af yasaları, cezaların caydırıcılık değerini sıfırlamaktadır. Aktörler, mevcut kuralları ihlal ettiklerinde karşılaşacakları idari para cezası veya yıkım kararlarının, orta vadede çıkacak bir af yasasıyla hükümsüz kalacağını bildikleri için kurallara uymamaktadır. Af beklentisinin kurumsallaşması, kaçak yapılaşmayı ve vergi kaçakçılığını rasyonel birer yatırım stratejisine dönüştürmektedir.
3. Hukuki Açıklar ve Paravan Kurumların Kullanımı
Aktörler, doğrudan ihlal edemedikleri yasal sınırlandırmaları aşmak için mevzuat açıklarını maske olarak kullanmaktadır. Tarım arazilerinin bölünmesini yasaklayan 5403 sayılı Kanun'un etrafından dolanmak için konut yapı kooperatiflerinin kurulması bu durumun en somut örneğidir. Hukuk sisteminin biçimsel uygunluk (kooperatif hissesi satışı) ile maddi gerçeklik (tarım arazisinin bölünerek ev yapılması) arasındaki farkı ayırt edemediği durumlarda, yasal kurallar işlevsiz kalmaktadır.
4. Bürokratik Hantallık ve Teknolojik Uyum Gecikmesi
Piyasa aktörleri ve kuraldan kaçınan gruplar, yasal boşlukları tespit etme ve yeni durumlara uyum sağlama konusunda kamu bürokrasisinden çok daha hızlı hareket etmektedir. Tütün yasağının ardından hızla gelişen pergola ve açılır-kapanır tavan sanayis ya da KDV iadesi teşviklerinin hemen ardından kurulan karmaşık paravan şirket ağları bu durumun örnekleridir. Kamu otoriteleri ise bu esnek reaksiyonlara ancak uzun zaman alan mevzuat değişiklikleri veya genelgelerle yanıt verebilmektedir.
Sonuç ve Politika Önerileri
Türkiye’de kamu politikalarının kobra etkisine maruz kalarak yapısal çöküşlere ve can kayıplarına yol açmasını engellemek, kuralların tasarım ve denetim süreçlerinde radikal bir paradigma değişimini gerektirmektedir. Yasa yapıcıların, yasal düzenlemeleri hayata geçirirken hedef kitlenin statik kalmayacağını, aksine yeni kurallara karşı dinamik ve rasyonel kuraldan kaçınma yolları geliştireceğini öngörmesi zorunludur.
Söz konusu yapısal krizlerin aşılması amacıyla önerilen politika adımları şu şekildedir:
Ön Etki Analizlerinin Zorunlu Kılınması: Herhangi bir yasal düzenleme veya teşvik paketi yasalaşmadan önce, bağımsız akademik kurullar ve uzmanlar tarafından simülasyon analizleri yapılmalı; düzenlemenin yaratacağı ters teşvikler ve kuraldan kaçınma potansiyelleri raporlanarak tasarım bu doğrultuda revize edilmelidir.
Beyan Esasından Dijital ve Teknolojik Denetim Esasına Geçiş: Kamu denetimlerinde insan faktörü ve tek taraflı beyan asgariye indirilmeli; imar denetimlerinde yüksek çözünürlüklü uydu görüntüleri ve üç boyutlu CBS sistemleri, tarım arazilerinin korunmasında dron teknolojileri, vergi denetimlerinde ise KDVİRA benzeri yapay zeka destekli otomatik çapraz sorgulama sistemleri yaygınlaştırılmalıdır.
İmar ve Çevre Suçlarında Af Yasaklarının Anayasal Güvenceye Alınması: İmar aflarının ve çevre koruma alanlarındaki her türlü muafiyetin siyasi pazarlık konusu yapılması engellenmeli; anayasal düzeyde getirilecek katı sınırlamalarla kamuoyundaki af beklentisi kalıcı olarak kırılmalıdır.
Sorumluluk Zincirinin Siyasileri ve Bürokratları Kapsayacak Şekilde Genişletilmesi: Mühendislik denetimi olmaksızın imar belgesi düzenleyen, tarım arazilerinin kooperatifleşme adı altında bölünmesine göz yuman veya hayali ihracat dosyalarını onaylayan kamu görevlilerinin şahsi hukuki ve mali sorumluluğu tesis edilmelidir. Alınan kararların yol açtığı felaketlerin maliyeti, kararda imzası bulunan kamu görevlilerine rücu edilmelidir.
Ve elbette gerçek ve sürdürülebilir ihtiyaçları tespit edip, bu ihtiyaçları karşılayacak şekilde düzenleme yapılması, istismar kapısı açılmaması, uygulayıcıların keyfiyetine imkan verilmemesi konuları en önemli detaylar.
Toplam Okunma Sayısı : 78